
Im vergangenen Jahr (offiziell haben wir bereits seit 2019 an dem Produkt gearbeitet) haben wir als Erste das erwähnte Terminal für Mobiltelefone auf den Markt gebracht. Das physische Terminal ist plötzlich weg, der Nutzen für den Händler ist derselbe geblieben – das Akzeptieren von Kartenzahlungen, egal ob mit einer Plastikkarte oder einer im Smartphone oder in der Smartwatch gespeicherten Karte. Und nicht nur das. Wie ist das möglich? Ich möchte Sie nicht mit technischen Details langweilen, aber Android hat es ermöglicht, sicher auf den NFC-Chip des Smartphones zuzugreifen und ihn für Zahlungen mit Bankkarten zu nutzen. Ein sehr wesentlicher Teil der Logik wurde vom Endgerät auf die Server verlagert, und die Architektur hat sich deutlich verändert. Die Sicherheit wurde deutlich erhöht, da wir nun nicht mehr der Verwalter des Geräts sind, auf dem die Zahlung stattfindet, und wir es nicht mehr fernverwalten. Daher wurde die gesamte Sicherheit direkt in die App und auf die Server verlagert. Auf den ersten Blick wirkt die gesamte App sehr einfach, aber glauben Sie mir, im Hintergrund laufen eine Menge wichtiger Vorgänge, Überprüfungen usw. ab. Das seit vielen Jahren verwendete Modell hat sich also grundlegend geändert und sehr weitreichende Veränderungen mit sich gebracht. Die früheren langwierigen Prozesse im Zusammenhang mit physischen Terminals, wie Lagerung, Schlüsselverwaltung, Vorbereitung, Konfiguration, Installation und Wartung, sind auf einen Schlag verschwunden. Anstatt einer Inbetriebnahme, die Tage dauerte, hat sich die Möglichkeit, Zahlungen entgegenzunehmen, auf das bloße Herunterladen und Installieren der App auf dem Smartphone verkürzt (die Prozesse rund um die Vertragsunterzeichnung usw. lasse ich hier einmal völlig außer Acht).
Damit kommen wir nun zum Hauptthema dieses Artikels. Auf den ersten Blick könnte man getrost behaupten, dass das Terminal im Handy die physischen Terminals vollständig verdrängen wird. Die Geschichte der Zahlungswelt hat uns jedoch gezeigt, dass entscheidend dafür die Akzeptanz dieser Technologie auf allen Märkten sein wird. Und das kann manchmal Jahre dauern. In unserer Region sieht die Situation anders aus, und wir sind führend bei der Einführung neuer Technologien im Zahlungsverkehr. Interessant, nicht wahr? Wir fragen uns oft, warum das so ist, denn wir sind ja keine technologische Großmacht. Dank dessen können wir heute schreiben, dass wir in unserer Region weltweit die meisten mobilen Terminals betreiben und in diesem Bereich praktisch am weitesten fortgeschritten sind. Ich kann Ihnen jedoch versichern, dass es physische Terminals noch einige Jahre geben wird, vor allem in großen Ketten und Netzwerken. Vielleicht werden Tasten-Terminals durch Touchscreen-Terminals ersetzt, aber physische Terminals werden dort weiterhin zum Einsatz kommen. Im Vergleich zu Mobiltelefonen sind physische Terminals sehr robust, sie sind für intensiven Betrieb und unsanfte Behandlung ausgelegt (und vielleicht auch für den fettigen Finger eines Kunden, der gerade eine Wurst isst). Dort gibt es bislang keine klassischen Smartphones, vielleicht industrielle Android-Geräte, aber diese sind wiederum nicht für den Einzelhandel konzipiert (Platzierung des NFC-Chips usw.).
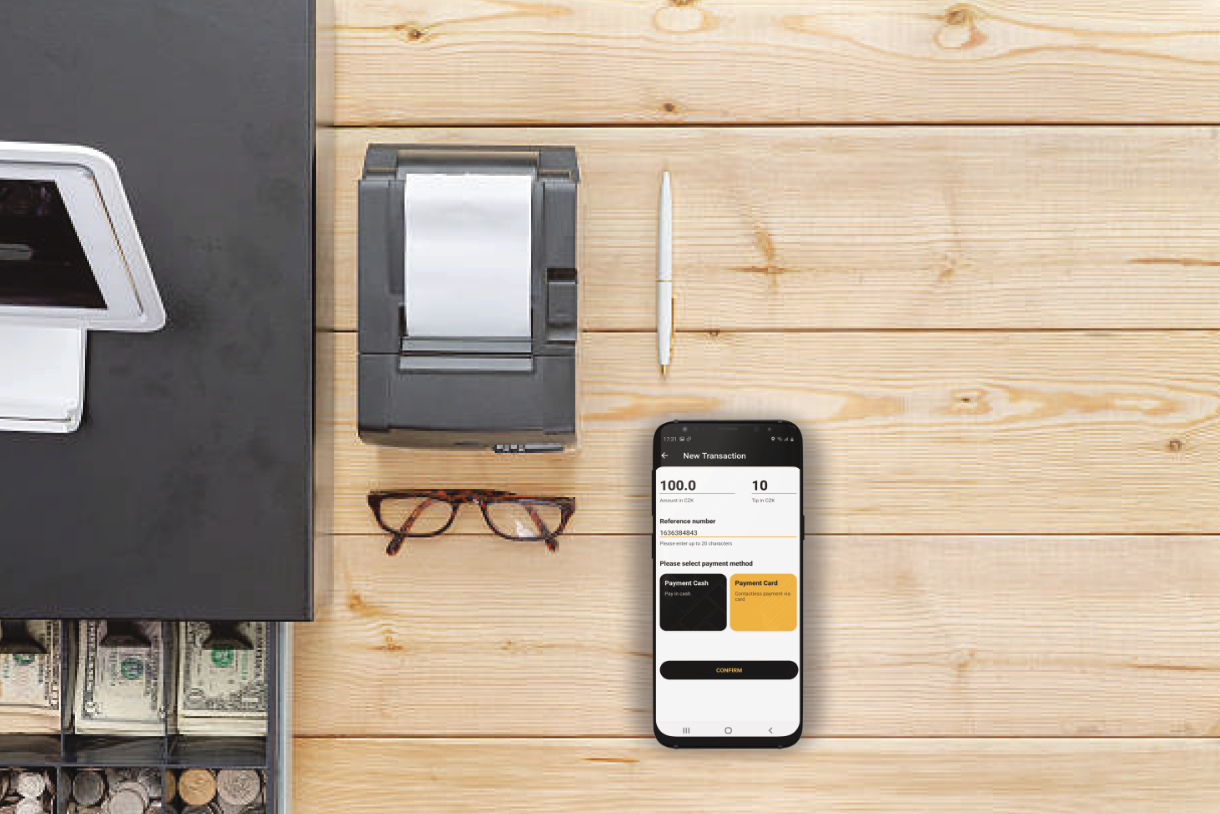
Das kann sich jedoch schnell ändern. Anhand unserer Verkaufszahlen können wir Ihnen jedoch versichern, dass das Terminal im Handy den Platz der herkömmlichen Terminals in kleinen Geschäften, im Dienstleistungsbereich, bei der Zustellung, in freien Berufen und in vielen anderen Bereichen einnehmen wird – und dies geschieht bereits. Aber Vorsicht, ich möchte nicht, dass Sie den Eindruck gewinnen, das Terminal im Handy habe nur begrenztes Potenzial – und ehrlich gesagt haben auch wir anfangs Branchengrenzen gesetzt, die sich jedoch schon bald vollständig aufgelöst haben. Das haben uns die Kunden selbst bestätigt, und heute haben wir Kunden für das mobile Terminal in mehr als zweihundert Bereichen und Branchen, von Kleinunternehmern und Firmen bis hin zu großen Konzernen. Das mobile Terminal kann alles in einem einzigen, vollständig offenen und mobilen Gerät vereinen. Der Kunde entscheidet, was er auf das Gerät lädt, was er nutzt und vor allem auf welchem Gerät. Ja, und er kann über offene APIs aus seiner eigenen App oder aus anderen Apps Kartenzahlungen auslösen. Das Terminal im Smartphone ergänzt somit praktisch die unbegrenzte Welt von Android um Kartenzahlungen und weitere Zahlungsmethoden. Wenn Sie über mögliche Grenzen oder Einschränkungen dieser Lösung nachdenken, vergessen Sie das, denn solche gibt es nicht. Und was ist mit den Terminalherstellern? Meiner Meinung nach stehen ihnen in den kommenden Jahren deutlich schwierigere Zeiten bevor, und die Verkaufszahlen werden wohl nicht mehr das sein, was sie einmal waren (manche spüren dies in unserer Region bereits heute). Aber das wird nicht sofort geschehen. Wie ich bereits geschrieben habe, können wir nicht anhand unserer Region die ganze Welt beurteilen, zumal beispielsweise die USA erst vor kurzem auf kontaktlose Technologie umgestellt haben. Vielleicht wagen sich einige Hersteller deshalb in andere Bereiche der Zahlungswelt vor.
Diese Zeit wird jedoch kommen, und diejenigen, die am meisten davon profitieren werden, sind die Händler selbst. Es wird kein Wettstreit der Geräte mehr sein, sondern der Anwendungen. Was die Zahlungsanbieter bisher in Geräte investiert haben, werden sie künftig in die Entwicklung von Apps investieren. Man muss sich nur die Bankenwelt ansehen. Was erwartet uns in diesem Bereich als Nächstes? Was ist mit der Apple-Plattform? Darüber vielleicht ein anderes Mal.